

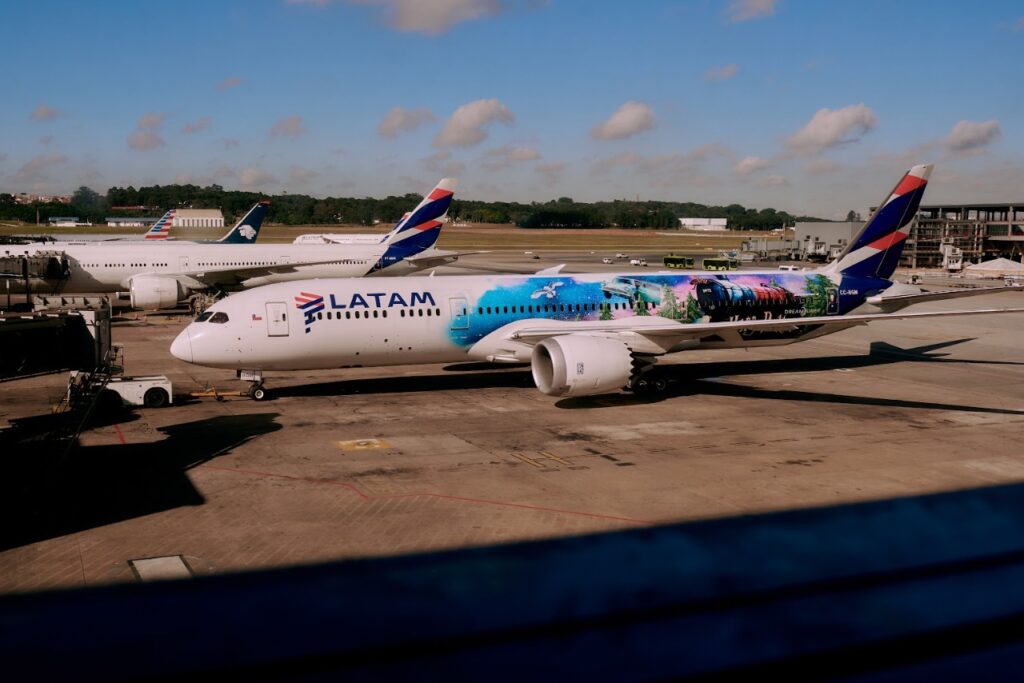
A Latam Airlines Group S.A. recebeu uma elevação em seu rating de emissor de BB para BB+ pela S&P Global Ratings em 21 de setembro de 2026, refletindo o desempenho robusto da companhia na primeira metade do ano, mesmo diante da volatilidade do mercado. A perspectiva permanece estável, indicando expectativa de manutenção dos resultados positivos e métricas financeiras sólidos até 2028.
No primeiro semestre de 2026, Latam enfrentou elevação de 80% nos preços do combustível, porém aumentou sua receita por passageiro-quilômetro (RASK) em 17,5% no segundo trimestre, repassando custos aos consumidores. A receita total de passageiros cresceu 27,9% no mesmo período.
A empresa prevê crescimento em ASK (Assentos Disponíveis por Quilômetro) entre 9% e 10% para 2026, mantendo fator de ocupação em aproximadamente 84%. O EBITDA ajustado deve atingir US$ 4,3 bilhões em 2026, com aumento mais moderado esperado em 2027.
Latam possui forte diversificação de receitas, com 29% vindo do segmento premium e 67% da base de clientes do programa de fidelidade Latam Pass. Suas operações integradas de carga e estrutura de custos eficiente, com custo por ASK excluindo combustível abaixo da média do setor full-service, contribuem para margens EBITDA projetadas entre 25% e 28% até 2028.
Latam planeja ampliar sua frota em 69 aeronaves até 2028, incluindo pedidos variados da Airbus, Boeing e Embraer. O crescimento será parcialmente financiado pelo fluxo de caixa operacional, porém levará a um aumento previsto da dívida bruta (incluindo leasing operacional) entre US$ 3,5 bilhões e US$ 4 bilhões no período 2025-2028.
Apesar do aumento de investimentos e despesas financeiras, espera-se geração positiva de fluxo de caixa livre (FOCF), estimado em US$ 1,3 bilhão para 2026 e US$ 1,9 bilhão para 2027. A alavancagem líquida ajustada deve se manter estável, com o índice FFO (fundos provenientes das operações) para dívida próximo de 50%, e dívida para EBITDA entre 1,5x e 1,6x, bem dentro dos limites da política financeira da empresa.
Latam ampliou recentemente seu programa de recompra de ações, com autorização para recomprar até 5% das ações nos próximos cinco anos, refletindo confiança na estabilidade de sua geração de caixa. A empresa mantém uma política disciplinada para equilibrar os retornos aos acionistas com as necessidades de expansão e saúde financeira, incluindo metas de liquidez entre 21% e 25% da receita dos últimos 12 meses.
O crescimento do Brasil, maior mercado da Latam, será impulsionado pela introdução dos jatos Embraer E2, com 24 unidades confirmadas até 2027, ampliando a rede doméstica para 67 destinos. A concorrência será monitorada, com Gol apresentando crescimento robusto e Azul reduzindo capacidade. A manutenção de altos fatores de ocupação e estabilidade de receitas será crucial para manter a rentabilidade.
A Latam dispõe de forte posição de caixa, cerca de US$ 2,6 bilhões em junho de 2026, além de linhas de crédito rotativo de US$ 1,58 bilhão disponíveis até 2029. O perfil de vencimento da dívida é confortável, sem amortizações relevantes até 2030. Não possui cláusulas financeiras restritivas que limitem sua operação.
As notas sênior com vencimento em 2030 e 2031 possuem rating duas categorias acima do rating do emissor, refletindo expectativa de recuperação elevada, estimada em cerca de 95% em caso de inadimplência, dado o lastro em ativos intangíveis, programas de fidelidade e marcas.
A S&P alerta para possibilidade de rebaixamento se o índice FFO para dívida cair consistentemente abaixo de 45% ou margens EBITDA ficarem significativamente abaixo do esperado, podendo ocorrer em cenário de deterioração econômica, preços elevados de combustível ou queda da demanda.
Por outro lado, uma performance acima do esperado, com geração de caixa robusta e liquidez forte, pode levar a uma melhoria no rating, ainda que seja improvável no curto prazo.
A avaliação considera crescimento modesto do PIB no Chile e Brasil até 2028, inflação controlada, preços do petróleo em queda gradual e crescimento consistente do tráfego aéreo, tanto doméstico quanto internacional. Investimentos em digitalização, manutenção e renovação de frota também fazem parte das estratégias.
- Rating de crédito em moeda estrangeira e local: BB+ com perspectiva estável
- Risco de negócio: médio (posição competitiva satisfatória)
- Risco financeiro: intermediário (fluxo de caixa e alavancagem equilibrados)
- Liquidez: forte com amplo acesso a linhas de crédito e caixa disponível
- Política financeira disciplinada e governança sólida